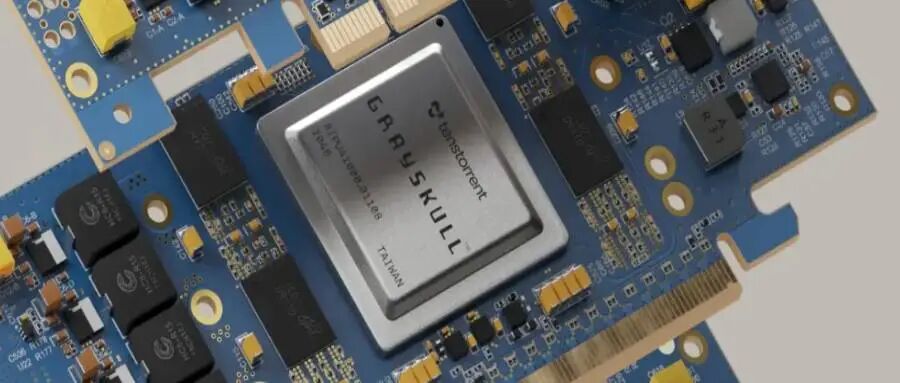
芯东西10月20日报道,昨日,由知名芯片架构师Jim Keller担任CEO的美国AI芯片独角兽Tenstorrent宣布完成15亿美元(约合人民币100.2亿元)E轮融资,投后估值62亿美元(约合人民币414.2亿元)。本轮融资由Trace Capital和Innovation X领投,新老投资方包括Agostinelli Group、ARK Invest、Cadence Ventures、Eclipse、富达管理研究公司、摩根士丹利、Sandisk、T. Rowe Price、Tether Investments、Virtu Financial、XTX Markets等。该公司称,本轮资金将主要用于Galaxy服务器的规模部署,以及其向客户授权的AI和CPU IP业务拓展。Tenstorrent成立于2016年,总部位于美国加州圣克拉拉,在奥斯汀、多伦多、贝尔格莱德、东京、班加罗尔等地设有办公室。该公司定位为基于RISC-V架构的AI处理器与系统供应商,产品覆盖从单张加速卡、工作站、机架服务器到超大规模集群的完整算力栈,同时向芯片设计公司授权RISC-V CPU IP(TT-Ascalon)和AI核心IP(Tensix),三星、LG电子均为其IP授权客户。该公司采用开源软件栈策略,开发者可基于其开源编译器TT-Forge在本地运行前沿大模型。Tenstorrent CEO Jim Keller,早年在DEC主导Alpha处理器设计,后在AMD主持K7/K8/K12及HyperTransport互联技术,AMD Zen架构也出自其手;Jim Keller于2004年加入P.A. Semi担任工程副总裁,该公司于2008年4月被苹果以2.78亿美元(约合人民币18.6亿元)收购后,Keller随之进入苹果,领导设计了A4/A5处理器,是iPhone初代芯片的核心架构师。2016年初,Keller加入特斯拉,担任Autopilot硬件工程副总裁,主导特斯拉FSD自动驾驶芯片;加入Tenstorrent前,他曾在英特尔担任硅工程高级副总裁。2021年Jim Keller加入Tenstorrent,担任CTO;2023年,他转任CEO。在Jim Keller主导下,Tenstorrent芯片架构从早期Grayskull演进至Wormhole。Grayskull采用12nm工艺、120个Tensix核心,FP16精度下单卡算力达83TFLOPS,配备LPDDR4显存;Wormhole同样基于12nm工艺,核心数升级至128个,FP16精度下单卡算力提升至488TFLOPS,配备GDDR6显存,并支持多卡以太网直连,数据无需经过主机CPU即可在芯片间传输,可支撑更大规模推理集群。▲Tenstorrent CEO Jim Keller
融资历程方面,据该公司官网披露,Tenstorrent从2017年至今完成多轮融资。2021年5月其C轮融资超2亿美元(约合人民币13.4亿元),富达领投,投后估值10亿美元(约合人民币66.8亿元),自此Tenstorrent跻身独角兽。2024年12月,Tenstorrent完成超6.93亿美元(约合人民币46.3亿元)D轮融资,由三星证券和AFW Partners领投,现代汽车集团、三星催化剂基金、富达、贝索斯探险、LG电子等参投。产品和业务层面,Tenstorrent同时布局硬件系统、软件栈和IP授权三条线。硬件方面,该公司已推出基于Tensix AI核心的Blackhole加速卡、液冷工作站及Galaxy机架服务器,覆盖从开发者桌面端到生产级数据中心的部署场景;Galaxy服务器是其面向大规模训练推理和AI基础设施的最新方案,Tenstorrent称已通过行业基准测试验证。▲Tenstorrent硬件产品TT-QuietBox 2 (Blackhole)
在软件栈与工具链上,Tenstorrent提供基于MLIR的开源编译器TT-Forge,兼容PyTorch、JAX、ONNX等主流框架,目前处于公测阶段,支持LLM推理和视频生成负载。其IP授权业务对外输出两类自研核心,Tenstorrent将自研的TT-Ascalon RISC-V CPU核心和Tensix AI核心对外授权,三星、LG电子已基于该IP自研AI芯片。
Tenstorrent押注的是“开放架构+自研芯片”这一与英伟达垂直整合模式相对的路线。当越来越多的国家和大型科技公司希望拥有自己的AI算力栈,而非全部依赖英伟达GPU,Tenstorrent从卖服务器到授权IP的全栈模式,确实切中了一部分客户的需求。但英伟达在CUDA生态和系统软件上的壁垒短期难以撼动,AMD凭借MI系列在推理市场快速追赶,Cerebras、SambaNova等同类初创公司也在争夺AI订单。Jim Keller的架构经验是Tenstorrent的重要技术背书,但AI芯片的竞争同时涉及软件生态、量产交付和客户服务等多个维度。